Probabilités · 4 affiches · formule n° 46
L’espérance mathématique
L’espérance d’une variable aléatoire est la moyenne de ses valeurs possibles, chacune pondérée par sa probabilité. C’est la valeur moyenne vers laquelle tend le résultat quand on répète l’expérience un très grand nombre de fois.
Quatre styles
Les affiches
La même formule, le même dessin calculé, en Papier, Nuit, Bauhaus ou Tableau noir. En affiche, toile, plexiglas ou aluminium.
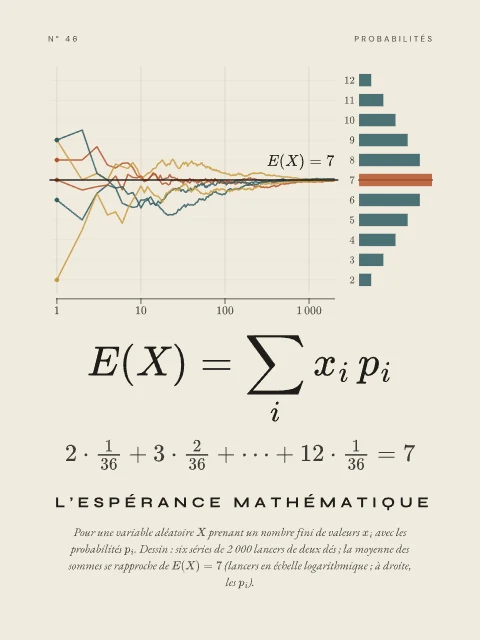

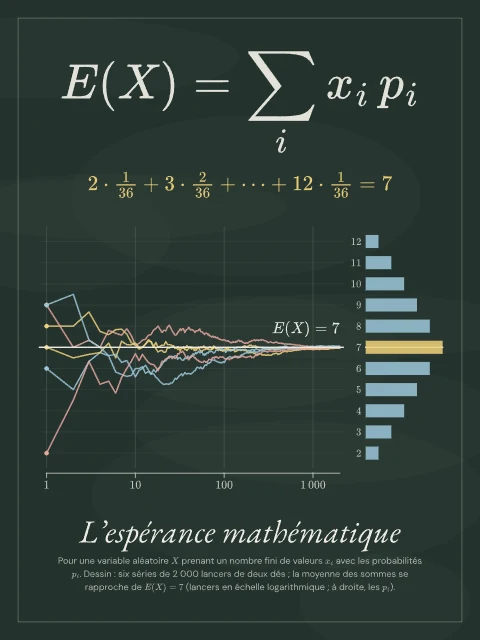
Ce que dit la formule
Soit une variable aléatoire qui prend un nombre fini de valeurs , avec les probabilités : chaque est compris entre 0 et 1 et leur somme vaut 1. L’espérance de est le nombre
- : la variable aléatoire, c’est-à-dire un nombre qui dépend du hasard (le résultat d’un dé, un gain à un jeu, un nombre de succès…).
- : l’une des valeurs que peut prendre.
- : la probabilité que prenne la valeur .
- : la somme portant sur toutes les valeurs possibles. Concrètement, .
L’espérance est donc une moyenne pondérée : les valeurs probables pèsent beaucoup, les valeurs rares pèsent peu. Ce n’est pas forcément une valeur que peut prendre : l’espérance d’un dé vaut 3,5.
Au-delà du cas fini. Si prend une infinité dénombrable de valeurs, la même formule s’applique à condition que la série converge ; si a une densité , on remplace la somme par une intégrale, , à condition que soit finie. Sans cette condition, l’espérance peut ne pas exister : c’est le cas du jeu où l’on gagne euros avec la probabilité (), car chaque terme vaut 1 et la somme est infinie.
Linéarité. Pour toutes variables et qui ont une espérance et tous nombres , , :
Cette règle vaut même si et ne sont pas indépendantes. En revanche, n’est garanti que pour des variables indépendantes.
Un exemple
Un dé équilibré. Les valeurs 1 à 6 ont chacune la probabilité :
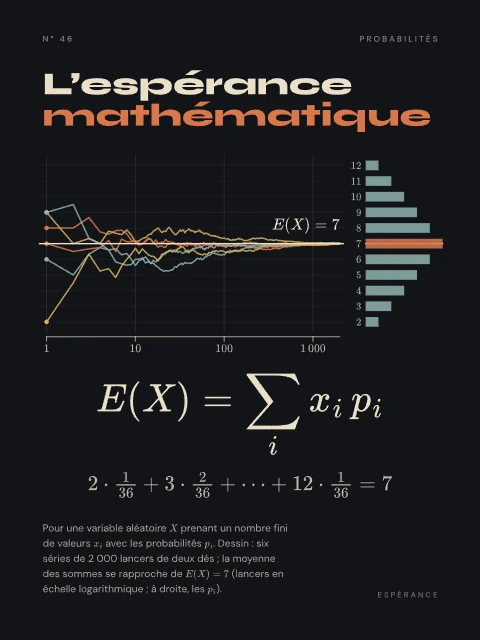
La somme de deux dés. Sur les 36 issues équiprobables, la somme 2 apparaît 1 fois, 3 apparaît 2 fois, 4 apparaît 3 fois, 5 apparaît 4 fois, 6 apparaît 5 fois, 7 apparaît 6 fois, puis 8, 9, 10, 11 et 12 apparaissent 5, 4, 3, 2 et 1 fois.
- On multiplie chaque somme par son nombre d’apparitions : .
- On divise par 36 : .
- Vérification par la linéarité : la somme de deux dés a pour espérance . Le résultat est le même, sans aucun tableau.
Un jeu est-il équitable ? On lance un dé : avec un 6 on gagne 10 €, avec un 5 on gagne 2 €, sinon on perd 3 €. Le gain a pour espérance
L’espérance est nulle : sur un grand nombre de parties, le joueur ne gagne ni ne perd en moyenne. On dit que le jeu est équitable. Une espérance négative signifie qu’à la longue le joueur perd de l’argent.
Pourquoi c’est vrai
La formule est une définition : il n’y a rien à démontrer sur elle-même. Ce qu’il faut justifier, c’est qu’elle mérite son nom de « moyenne à la longue ».
L’idée. Si l’on répète l’expérience fois, la valeur sort environ fois. La moyenne des résultats vaut alors environ . Ce raisonnement n’est pas une démonstration, car « environ fois » est justement ce qu’il faut établir.
Le résultat rigoureux est la loi des grands nombres : si sont des variables indépendantes de même loi que et si existe, la moyenne tend vers quand devient grand (la loi faible le dit au sens « avec une probabilité qui tend vers 1 », la loi forte au sens « presque sûrement »). Quand a en plus une variance finie, la loi faible se démontre en quelques lignes avec l’inégalité de Bienaymé-Tchebychev ; la démonstration générale dépasse le cadre de cette page.
La linéarité, elle, se démontre facilement dans le cas fini. Notons la probabilité que et en même temps. Alors
car et . Aucune hypothèse d’indépendance n’a servi.
Les programmes de l’atelier vérifient ces propriétés par le calcul : espérances exactes du dé (7/2) et de la somme de deux dés (7) en fractions, linéarité sur 5 000 lois tirées au hasard, espérance de la loi binomiale, et moyenne d’un million de lancers simulés de deux dés à moins de 0,01 de 7.
Un peu d’histoire
La notion naît des jeux de hasard au XVIIe siècle. En 1654, Blaise Pascal et Pierre de Fermat échangent des lettres sur le « problème des partis » : comment partager équitablement les mises d’une partie interrompue avant la fin ? La question avait été soumise à Pascal par le chevalier de Méré, et d’autres l’avaient déjà étudiée avant eux, comme Luca Pacioli à la fin du XVe siècle. Leur solution repose sur le principe que la part de chacun doit être proportionnelle à ses chances de gagner.
En 1657, le savant néerlandais Christiaan Huygens publie un court traité en latin, De ratiociniis in ludo aleae (« Du calcul dans les jeux de hasard »). Il y calcule ce qu’il appelle la valeur de la chance d’un joueur, qui correspond à notre espérance, et en donne les règles de calcul. Jacques Bernoulli démontre la première version de la loi des grands nombres dans Ars Conjectandi, publié en 1713, après sa mort ; Siméon Denis Poisson lui donne ce nom en 1837.
La même année 1713, Nicolas Bernoulli énonce le paradoxe de Saint-Pétersbourg, ce jeu dont l’espérance de gain est infinie alors que personne ne paierait une grosse somme pour y jouer.
Ce que montre l’affiche
Le dessin est calculé à partir de la formule. À droite, des barres horizontales donnent la loi de la somme de deux dés : leur longueur est la probabilité de chaque somme , de 2 à 12. À gauche, le programme simule six séries de 2 000 lancers de deux dés (tirages pseudo-aléatoires reproductibles) et trace, pour chacune, la moyenne des sommes obtenues après 1, 2, 3… lancers, avec le nombre de lancers en échelle logarithmique. Les courbes partent de valeurs dispersées et se resserrent autour de la droite . L’affiche existe en quatre styles : Papier, Nuit, Bauhaus et Tableau noir.
Pour aller plus loin
- La variance et l’écart type, qui mesurent la dispersion autour de l’espérance.
- La loi binomiale, dont l’espérance vaut .
- La loi normale, dont le paramètre est l’espérance.
- Le théorème de Bayes, autre pilier des probabilités.
Sources : Espérance mathématique (Wikipédia) (nouvel onglet), Expected value (Wikipedia) (nouvel onglet), Expectation Value (MathWorld) (nouvel onglet), Loi des grands nombres (Wikipédia) (nouvel onglet), Problem of points (Wikipedia) (nouvel onglet), Paradoxe de Saint-Pétersbourg (Wikipédia) (nouvel onglet).
Vérifiée par le calcul
Les contrôles de cette formule
Avant d'imprimer l'affiche, un programme met la formule à l'épreuve. Voici ce qu'il a calculé (dernier passage le 11 octobre 2026) ; si un seul de ces contrôles échouait, l'affiche ne serait pas produite. Notre méthode
- un dé : E(X) = (1 + 2 + … + 6)/6 = 7/2 (calcul exact en fractions)7/2
- somme de deux dés (36 issues énumérées) : probabilités de somme 1 et E(X) = 77
- linéarité : E(somme de deux dés) = E(dé) + E(dé)
- loi binomiale B(n, p) : Σ k P(X = k) = np (5 couples n, p)écart relatif maximal 1.55e-15
- linéarité E(aX + bY + c) = aE(X) + bE(Y) + c sur 5 000 lois jointes tirées au hasardécart maximal 5.33e-15
- les six séries du dessin : moyenne après 2000 lancers à moins de 4σ/√n = 0.216 de 76.976 ; 6.971 ; 7.029 ; 6.971 ; 7.051 ; 6.991
- 1 000 000 de lancers : moyenne à moins de 0.0097 de 7moyenne 6.99783
- contre-exemple : P(X = 2^k) = 2^(−k), k ≥ 1 ; la somme Σ x_i p_i diverge (sommes partielles = K)
Sources
Questions fréquentes
Comment calculer une espérance ?
On multiplie chaque valeur possible par sa probabilité, puis on additionne : . Les probabilités doivent avoir une somme égale à 1.
Quelle est l’espérance d’un dé ?
Pour un dé équilibré à six faces, . Pour la somme de deux dés, elle vaut 7.
Quelle différence entre espérance et moyenne ?
La moyenne se calcule sur des résultats déjà observés ; l’espérance se calcule à partir des probabilités, avant toute expérience. La loi des grands nombres dit que la moyenne observée se rapproche de l’espérance quand le nombre d’essais augmente.
Que veut dire une espérance nulle ?
Pour un gain à un jeu, une espérance nulle signifie que le jeu est équitable : à la longue, le joueur ne gagne ni ne perd en moyenne. Une espérance négative signifie qu’il perd en moyenne.
L’espérance existe-t-elle toujours ?
Oui pour une variable qui prend un nombre fini de valeurs. Avec une infinité de valeurs possibles, la somme (ou l’intégrale) peut être infinie : c’est le cas du paradoxe de Saint-Pétersbourg ou de la loi de Cauchy.