Probabilités · 4 affiches · formule n° 70
La loi de Poisson
La loi de Poisson donne la probabilité d’observer exactement k événements dans un intervalle de temps ou d’espace, quand ils surviennent au hasard, indépendamment, en moyenne λ fois. Elle compte les appels reçus en une minute, les désintégrations radioactives ou les coquilles d’une page.
Quatre styles
Les affiches
La même formule, le même dessin calculé, en Papier, Nuit, Bauhaus ou Tableau noir. En affiche, toile, plexiglas ou aluminium.



Ce que dit la formule
Une variable aléatoire à valeurs dans les entiers naturels suit la loi de Poisson de paramètre , où est un réel strictement positif, lorsque pour tout entier :
On note .
- : le nombre d’événements dont on cherche la probabilité, un entier 0, 1, 2, 3… sans limite supérieure.
- (lambda) : le nombre moyen d’événements dans l’intervalle considéré.
- : le nombre d’Euler, environ 2,718 ; est la probabilité de n’observer aucun événement.
- : la factorielle de , produit , avec la convention (et ).
Espérance et variance. Une variable de loi a pour espérance et pour variance , donc pour écart type . C’est une signature de cette loi : la moyenne et la variance sont égales.
Quand l’utiliser. On compte des événements dans un intervalle fixé (une heure, une page, un mètre carré) et l’on suppose qu’ils arrivent un par un, indépendamment les uns des autres, à un rythme moyen constant. C’est un modèle : il convient bien aux désintégrations d’un échantillon radioactif ou aux appels reçus par un standard en heure creuse, moins bien à des événements qui s’entraînent les uns les autres (contagion, embouteillages).
La loi des événements rares. Si l’on répète fois, de façon indépendante, une épreuve dont le succès a une petite probabilité , le nombre de succès suit la loi binomiale , très proche de la loi de Poisson de paramètre . L’erreur est même bornée : selon le théorème de Le Cam, la somme des écarts est inférieure à . L’approximation est donc bonne quand est petit, et mauvaise sinon : pour 10 lancers d’une pièce (), la somme des écarts entre et dépasse 0,34.
Un exemple
Un livre contient en moyenne 2 coquilles par page, et l’on admet qu’elles apparaissent indépendamment les unes des autres. Le nombre de coquilles sur une page prise au hasard suit alors la loi .
- Aucune coquille. , soit environ 0,135 3 : un peu plus d’une page sur huit est parfaite.
- Exactement deux coquilles. , environ 0,270 6. On trouve la même valeur pour une coquille : . Quand est entier, les deux valeurs et sont également les plus probables.
- Au moins trois coquilles. On passe par l’événement contraire : , environ 0,676 6, donc , environ 0,323 3.
Comparaison avec la loi binomiale. Supposons maintenant que chaque page compte 2 000 caractères, chacun erroné avec la probabilité , indépendamment. Le nombre exact de coquilles suit , de moyenne . La probabilité d’en avoir exactement deux vaut alors environ 0,270 8, contre 0,270 6 pour la loi de Poisson : la formule simple remplace très bien le calcul binomial.
Pourquoi c’est vrai
La somme des probabilités vaut 1. On utilise le développement en série de la fonction exponentielle, :
L’espérance. Le terme est nul ; pour , on simplifie :
La variance. Le même calcul donne . Donc et .
D’où vient la formule. Partons de la loi binomiale avec , et fixons . On peut écrire
Quand tend vers l’infini, la première fraction tend vers 1 (elle a facteurs, chacun proche de 1), tend vers et le dernier facteur tend vers 1. La probabilité binomiale tend donc vers : c’est la loi de Poisson, limite d’un grand nombre d’épreuves indépendantes à succès rare.
Les programmes de l’atelier vérifient tout cela par le calcul : somme égale à 1, espérance et variance égales à pour 2 000 valeurs de tirées au hasard, valeurs de référence comme pour , borne de Le Cam pour = 10, 100, 1 000 et 10 000, et un million de tirages simulés comparés à la formule.
Un peu d’histoire
La loi porte le nom de Siméon Denis Poisson, qui la publie en 1837 dans ses Recherches sur la probabilité des jugements en matière criminelle et en matière civile, un ouvrage consacré notamment au nombre d’événements survenant pendant une durée donnée. Des résultats voisins figuraient déjà, selon plusieurs historiens, chez Abraham de Moivre en 1711.
La loi reste longtemps une curiosité. En 1898, le statisticien Ladislaus Bortkiewicz publie Das Gesetz der kleinen Zahlen (« la loi des petits nombres ») et montre qu’elle décrit bien le nombre annuel de soldats tués par une ruade de cheval dans les corps de cavalerie de l’armée prussienne. L’exemple est devenu classique. Depuis, la loi de Poisson sert à modéliser la radioactivité, les files d’attente, les réseaux de télécommunication ou la répartition d’objets dans l’espace.
Ce que montre l’affiche
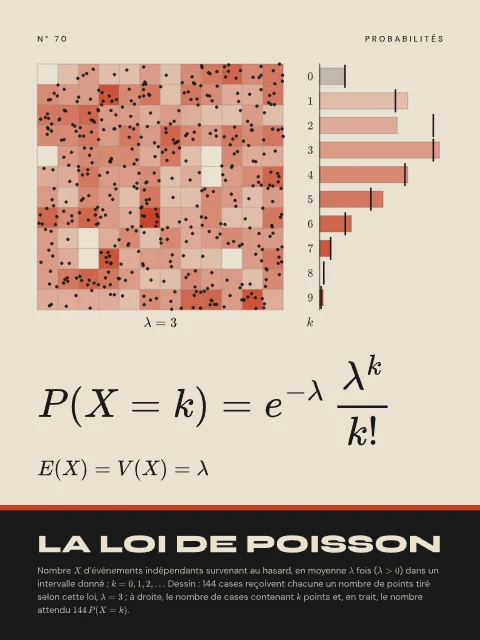
Le dessin est une grille de 144 cases. Pour chaque case, le programme tire un nombre de points selon la loi de Poisson de paramètre , en construisant terme à terme les probabilités , puis place ces points au hasard dans la case ; le tirage est fait avec une graine fixe, si bien que l’affiche est toujours la même. Plus une case contient de points, plus sa couleur est soutenue. À droite, une barre par valeur de compte les cases qui contiennent exactement points (7 cases vides, 25 à un point, 22 à deux, 34 à trois…), et un trait marque le nombre attendu , par exemple environ 7,16 cases vides et 32,26 cases à trois points : l’écart entre barres et traits est la part du hasard. L’affiche existe en quatre styles : Papier, Nuit, Bauhaus et Tableau noir.
Pour aller plus loin
- La loi binomiale, dont la loi de Poisson est la limite pour des succès rares.
- Le nombre e, qui apparaît dans la formule par .
- L’espérance mathématique et la variance et l’écart type, toutes deux égales à ici.
- Le théorème central limite : pour grand, la loi de Poisson prend à son tour la forme d’une cloche.
Sources : Loi de Poisson (Wikipédia) (nouvel onglet), Poisson distribution (Wikipedia) (nouvel onglet), Poisson Distribution (MathWorld) (nouvel onglet), Poisson Distribution (NIST/SEMATECH e-Handbook) (nouvel onglet), Le Cam’s theorem (Wikipedia) (nouvel onglet), Ladislaus Bortkiewicz (Wikipedia) (nouvel onglet).
Vérifiée par le calcul
Les contrôles de cette formule
Avant d'imprimer l'affiche, un programme met la formule à l'épreuve. Voici ce qu'il a calculé (dernier passage le 11 octobre 2026) ; si un seul de ces contrôles échouait, l'affiche ne serait pas produite. Notre méthode
- Σ P(X = k) = 1 pour 2 000 valeurs de λ tirées au hasard entre 0,01 et 60écart maximal 2.89e-14
- E(X) = Σ k P(X = k) = λ pour ces 2 000 valeursécart relatif maximal 2.94e-14
- V(X) = Σ (k − λ)² P(X = k) = λ pour ces 2 000 valeursécart relatif maximal 3.01e-14
- calcul par logarithmes = calcul direct e^(−λ) λ^k / k! (k ≤ 20, λ = 0,5 ; 1 ; 3 ; 7,5)écart relatif maximal 5.62e-15
- λ = 1 : P(X = 0) = P(X = 1) = 1/e = 0,367 879 441 171 442…obtenu 0.36787944117144233, attendu 0.36787944117144233, écart 0.00e+0 (tolérance 1e-14)
- λ = 1 : P(X = 1) = 1/eobtenu 0.36787944117144233, attendu 0.36787944117144233, écart 0.00e+0 (tolérance 1e-14)
- λ = 2 : P(X = 2) = 2/e² = 0,270 670 566 473 225…obtenu 0.2706705664732254, attendu 0.2706705664732254, écart 0.00e+0 (tolérance 1e-14)
- λ = 3 : P(X = 3) = 4,5/e³ = 0,224 041 807 655 387…obtenu 0.22404180765538767, attendu 0.22404180765538775, écart 3.72e-16 (tolérance 1e-14)
- récurrence P(X = k + 1) = λ/(k + 1) · P(X = k)
- valeur la plus probable = partie entière de λ (λ = 0,5 ; 2,7 ; 3,5 ; 9,99) ; λ entier : P(λ − 1) = P(λ)
- binomiale B(n, 3/n) → Poisson(3) : Σ|écarts| diminue (n = 10, 100, 1 000, 10 000)n = 10 : 1.73e-1 ; n = 100 : 1.52e-2 ; n = 1000 : 1.50e-3 ; n = 10000 : 1.50e-4
- borne de Le Cam : Σ|B(n, λ/n) − Poisson(λ)| ≤ 2λ²/n pour chacun de ces n
- somme de deux variables de Poisson indépendantes : convolution = Poisson(λ1 + λ2) (300 couples, k ≤ 30)écart relatif maximal 2.44e-14
- tirage par inversion (celui du dessin) : 1 000 000 de tirages, λ = 3, fréquences à moins de 4,5 écarts types des P(X = k), k ≤ 15écart maximal 1.86 écarts types
- dessin : 144 cases, 445 points en tout ; moyenne par case à moins de 4 écarts types de λmoyenne 3.090
- dessin : chaque point tombe dans sa case
- contre-exemple : 10 épreuves de probabilité 1/2 (moyenne 5) ; Σ|B(10 ; 1/2) − Poisson(5)| > 0,3 et variance 2,5 ≠ 5Σ|écarts| = 0.3437
Sources
Questions fréquentes
Quand utiliser la loi de Poisson ?
Pour compter des événements dans un intervalle de temps ou d’espace fixé, quand ils surviennent un par un, indépendamment, à un rythme moyen constant . On l’emploie aussi pour approcher une loi binomiale avec grand et petit, en prenant .
Quelle est l’espérance d’une loi de Poisson ?
Elle vaut , et la variance aussi vaut . L’écart type est donc .
Comment calculer P(X ≥ 1) avec une loi de Poisson ?
On passe par l’événement contraire : . Pour , cela donne environ 0,864 6.
Quelle différence entre loi binomiale et loi de Poisson ?
La loi binomiale compte les succès parmi un nombre fixé d’épreuves ; elle ne dépasse jamais . La loi de Poisson n’a pas de maximum et ne dépend que de la moyenne ; elle est la limite de la binomiale quand grandit avec fixé.
Pourquoi s’appelle-t-elle loi de Poisson ?
Elle porte le nom du mathématicien français Siméon Denis Poisson, qui l’a publiée en 1837. Elle n’a aucun rapport avec les poissons.