Probabilités · 4 affiches · formule n° 20
La loi normale et la courbe de Gauss
La loi normale décrit une grandeur qui se répartit symétriquement autour d’une moyenne, en cloche. Sa courbe, dite courbe de Gauss, apparaît dès qu’on additionne beaucoup de petits effets aléatoires indépendants.
Quatre styles
Les affiches
La même formule, le même dessin calculé, en Papier, Nuit, Bauhaus ou Tableau noir. En affiche, toile, plexiglas ou aluminium.


Ce que dit la formule
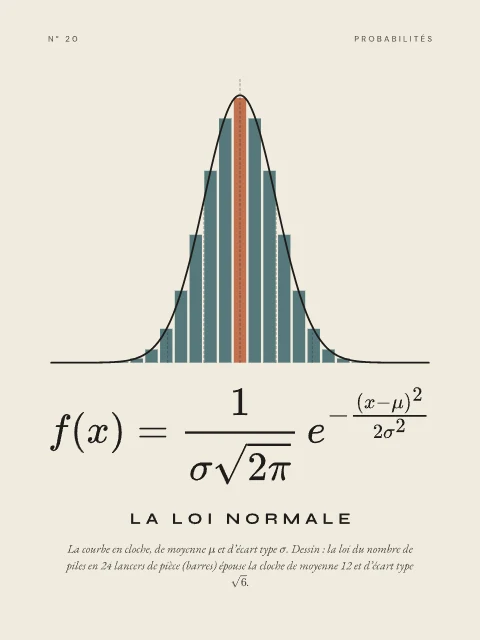
Une variable aléatoire réelle suit la loi normale de moyenne et d’écart type (avec ), notée , lorsque sa densité est
Une densité ne donne pas directement une probabilité : la probabilité que tombe entre deux nombres et est l’aire sous la courbe entre et , c’est-à-dire . La probabilité que prenne une valeur exacte donnée est nulle.
- : une valeur réelle quelconque.
- : la moyenne (l’espérance) ; la courbe est symétrique autour de et y atteint son maximum, .
- : l’écart type, qui mesure la dispersion. La courbe change de concavité (points d’inflexion) en et . Son carré est la variance.
- : le nombre d’Euler, environ 2,718 ; : environ 3,141 59.
- Le facteur garantit que l’aire totale sous la courbe vaut exactement 1.
La règle 68-95-99,7. Pour toute loi normale, la probabilité de tomber à moins de un, deux ou trois écarts types de la moyenne ne dépend ni de ni de :
- entre et : environ 68,268 % ;
- entre et : environ 95,449 % ;
- entre et : environ 99,730 %.
Pour s’y ramener, on centre et réduit : si suit , alors suit la loi normale centrée réduite , de moyenne 0 et d’écart type 1. Une seule table suffit donc pour toutes les lois normales.
L’intervalle qui contient exactement 95 % est un peu plus étroit : de à (environ 95,000 4 %).
Un exemple
Lançons 24 fois une pièce équilibrée et comptons les piles. Le nombre de piles suit une loi binomiale : sa moyenne vaut , sa variance , donc son écart type vaut .
- Valeur exacte. La probabilité d’obtenir exactement 12 piles est .
- Approximation par la cloche. La densité normale de moyenne 12 et d’écart type , prise en 12, vaut . L’écart avec la valeur exacte est d’environ 1 %.
- Une plage de valeurs. La probabilité exacte d’obtenir entre 10 et 14 piles vaut environ 0,692 54. L’aire sous la cloche entre 9,5 et 14,5 (on élargit d’une demi-unité de chaque côté, car on passe de valeurs entières à une courbe continue) vaut environ 0,692 56.
Avec seulement 24 lancers, la courbe de Gauss donne déjà la bonne probabilité à environ deux cent-millièmes près.
Un calcul direct. Supposons qu’une grandeur suive la loi normale de moyenne 500 et d’écart type 4. Quelle part des valeurs est inférieure à 492 ? On centre et réduit : . Par symétrie, la probabilité d’être à plus de deux écarts types sous la moyenne est la moitié de ce qui reste hors de l’intervalle à : environ 2,275 %.
Pourquoi c’est vrai
Pourquoi l’aire vaut 1. On pose , donc . L’aire totale devient
en utilisant l’intégrale de Gauss . Des calculs du même type montrent que la moyenne vaut et la variance .
Pourquoi cette courbe est partout. C’est le théorème central limite : la somme d’un grand nombre de variables aléatoires indépendantes, de même loi et de variance finie, une fois centrée et divisée par son écart type, suit approximativement la loi normale , et l’approximation devient exacte à la limite. Le cas des lancers de pièce s’appelle le théorème de Moivre-Laplace. La démonstration complète dépasse le cadre de cette page ; l’idée est que, quand on additionne des variables indépendantes, seuls leur moyenne et leur écart type comptent à la limite, et, parmi les lois de variance finie, la loi normale est la seule qui garde sa forme quand on additionne deux variables indépendantes qui la suivent.
Attention : beaucoup de grandeurs réelles ne sont pas normales (revenus, tailles de villes…). La loi normale est un modèle, à vérifier au cas par cas.
Un peu d’histoire
La courbe apparaît d’abord comme une approximation. En 1733, Abraham de Moivre diffuse un court texte en latin où il approche les probabilités de la loi binomiale (nombre de piles sur un grand nombre de lancers) par ce que l’on appelle aujourd’hui la courbe de Gauss ; il en publie une traduction anglaise dans la deuxième édition de son livre The Doctrine of Chances (1738).
Pierre-Simon de Laplace reprend et généralise ces travaux ; il expose le théorème qui porte aujourd’hui le nom de Moivre-Laplace dans sa Théorie analytique des probabilités (1812). En 1809, Carl Friedrich Gauss utilise cette loi pour modéliser les erreurs de mesure en astronomie, en lien avec la méthode des moindres carrés : d’où les noms « courbe de Gauss » et « loi de Laplace-Gauss ». L’adjectif « normale » s’impose à la fin du XIXe siècle ; son origine exacte est attribuée à plusieurs auteurs selon les sources.
Ce que montre l’affiche
Le dessin superpose deux choses. Les barres donnent la probabilité exacte d’obtenir 0, 1, 2… jusqu’à 24 piles en 24 lancers, celle de 12 piles étant mise en valeur. Par-dessus, le programme trace la cloche de moyenne 12 et d’écart type : elle épouse le sommet des barres. Des pointillés verticaux marquent la moyenne et les distances de un et deux écarts types. L’affiche existe en quatre styles : Papier, Nuit, Bauhaus et Tableau noir.
Pour aller plus loin
- L’intégrale de Gauss, qui fixe la constante .
- Le triangle de Pascal, qui donne les coefficients binomiaux des barres.
- La formule de Stirling, qui approche les factorielles, ingrédient du calcul de Moivre.
- L’équation de la chaleur, dont la solution élémentaire est une courbe de Gauss.
- Le théorème de Bayes, autre pilier des probabilités.
Sources : Loi normale (Wikipédia) (nouvel onglet), Normal Distribution (MathWorld) (nouvel onglet), Théorème de Moivre-Laplace (Wikipédia) (nouvel onglet), biographie d’Abraham de Moivre (MacTutor) (nouvel onglet).
Vérifiée par le calcul
Les contrôles de cette formule
Avant d'imprimer l'affiche, un programme met la formule à l'épreuve. Voici ce qu'il a calculé (dernier passage le 11 octobre 2026) ; si un seul de ces contrôles échouait, l'affiche ne serait pas produite. Notre méthode
- aire totale = 1obtenu 0.9999999999999779, attendu 1, écart 2.21e-14 (tolérance 1e-12)
- moyenne = μobtenu 1.299999999999941, attendu 1.3, écart 4.54e-14 (tolérance 1e-12)
- variance = σ²obtenu 0.4899999999999872, attendu 0.48999999999999994, écart 2.59e-14 (tolérance 1e-10)
- binomiale B(n, 1/2) contre la cloche : l’écart diminue (n = 24, 100, 400)8.27e-3 ; 1.99e-3 ; 4.99e-4
Sources
Questions fréquentes
Pourquoi parle-t-on de courbe de Gauss ?
Parce que Carl Friedrich Gauss l’a utilisée en 1809 pour décrire les erreurs de mesure en astronomie. Elle avait pourtant déjà été obtenue par Abraham de Moivre en 1733, puis étudiée par Laplace.
Que dit la règle 68-95-99,7 ?
Pour une loi normale, environ 68,2 % des valeurs sont à moins d’un écart type de la moyenne, environ 95,4 % à moins de deux et environ 99,7 % à moins de trois. D’où son nom.
Comment calculer une probabilité avec la loi normale ?
On centre et on réduit : suit la loi normale centrée réduite , dont les probabilités se lisent dans une table ou se calculent avec une calculatrice ou un tableur.
Quelle différence entre loi normale et loi normale centrée réduite ?
La loi normale centrée réduite est le cas particulier et . Toute loi normale s’y ramène par le changement de variable .
La taille ou le QI suivent-ils une loi normale ?
Les scores de QI sont construits pour suivre approximativement une loi normale. Pour une grandeur mesurée comme la taille, la loi normale n’est qu’une approximation, raisonnable dans certaines populations et à vérifier sur les données.