Guides · mis à jour le 11/10/2026
Formulaire de probabilités et de statistiques : lois usuelles, moyenne et écart type
En probabilités, tout repose sur quelques règles : , et la formule de Bayes, puis sur les lois usuelles, chacune avec son espérance et sa variance. En statistiques, une série se résume par sa moyenne, sa médiane et son écart type, calculé en divisant par pour décrire la série, par pour estimer celui d’une population à partir d’un échantillon.
En bref
- Union : ; contraire : .
- Probabilité conditionnelle : si ; et sont indépendants si .
- Loi binomiale : et ; loi de Poisson : ; loi exponentielle : .
- Variance d’une série : , écart type .
- Écart type d’échantillon : on divise par au lieu de , ce qui donne une estimation sans biais de la variance.
Quelles sont les règles de calcul des probabilités ?
Une probabilité est un nombre entre 0 et 1, avec pour l’univers entier et . Pour deux événements et :
| Règle | Formule | Condition |
|---|---|---|
| Événement contraire | ||
| Réunion (« ou ») | ||
| Événements incompatibles | ||
| Trois événements | ||
| Équiprobabilité | issues toutes de même probabilité |
La formule à trois événements est un cas de la formule du crible (nouvel onglet) de Poincaré. Exemple : en tirant une carte d’un jeu de 52, la probabilité d’obtenir un cœur ou une figure (valet, dame, roi) vaut , car trois figures sont des cœurs.
Comment calculer une probabilité conditionnelle ?
La probabilité de sachant , notée ou , est définie quand par
C’est la probabilité de quand on sait que est réalisé : l’univers se réduit à . On en tire la formule des probabilités composées, , celle qu’on lit le long d’une branche d’arbre.
Exemple. On lance deux dés et l’on sait qu’au moins un 6 est sorti : 11 issues sur 36. Parmi elles, 7 donnent une somme d’au moins 9. Donc .
Quelle est la formule des probabilités totales ?
Si les événements forment une partition de l’univers (ils sont incompatibles deux à deux, leur réunion est , et chacun a une probabilité non nulle), alors pour tout événement :
Dans un arbre, on additionne les probabilités de tous les chemins qui mènent à (probabilités totales (nouvel onglet)).
Quelle est la formule de Bayes ?
Le théorème de Bayes renverse une probabilité conditionnelle. Si et :
et, avec une partition : .
Exemple. Une machine A fabrique 60 % des pièces d’un atelier, avec 2 % de pièces défectueuses ; une machine B fabrique les 40 % restants, avec 5 % de défauts. La probabilité qu’une pièce soit défectueuse vaut . Une pièce défectueuse vient de la machine A avec la probabilité : bien que A fabrique la majorité des pièces, elle ne fournit que 37,5 % des défauts.
Quand deux événements sont-ils indépendants ?
et sont indépendants quand . Si , cela revient à : savoir que est réalisé ne change pas la probabilité de . Si et sont indépendants, et le sont aussi.
Attention : incompatibles ne veut pas dire indépendants. Deux événements incompatibles de probabilités non nulles ne sont jamais indépendants, puisque alors que .
Quelles formules de dénombrement faut-il connaître ?
| Situation | Nombre | Exemple |
|---|---|---|
| Ordres possibles de objets (permutations) | ||
| Listes ordonnées de objets distincts parmi (arrangements) | podiums de 3 parmi 10 : 720 | |
| Parties à éléments parmi (combinaisons) |
On a , , et la relation du triangle de Pascal : .
Comment calculer l’espérance et la variance d’une variable aléatoire ?
Pour une variable discrète prenant les valeurs avec les probabilités : (espérance). Pour une variable de densité : . La variance est la moyenne des carrés des écarts à l’espérance.
| Propriété | Formule | Condition |
|---|---|---|
| Linéarité | ||
| Variance | ||
| Écart type | ||
| Changement d’échelle | , | |
| Somme | toujours | |
| Produit | , indépendantes | |
| Variance d’une somme | , indépendantes |
Les pages de l’espérance et de la variance proposent une calculatrice.
Quelles sont les lois de probabilité usuelles, leur espérance et leur variance ?
| Loi | Valeurs | ou densité | ||
|---|---|---|---|---|
| Bernoulli | ou | , | ||
| Binomiale | ||||
| Géométrique | ||||
| Poisson | ||||
| Uniforme sur | ||||
| Uniforme sur | ||||
| Exponentielle | ||||
| Normale |
Paramètres : pour les lois de Bernoulli, binomiale et géométrique (on admet aussi ou pour les deux premières), , , . Pour la loi normale, la notation donne la variance en second paramètre ; certains ouvrages écrivent l’écart type.
Que faut-il savoir de plus sur chaque loi ?
- Binomiale : nombre de succès en épreuves de Bernoulli indépendantes de même paramètre (la loi binomiale, avec calculatrice). En 10 lancers d’une pièce équilibrée, et .
- Géométrique : rang du premier succès. , et la loi est sans mémoire : . Pour le premier 6 au dé, , et . Si l’on compte plutôt le nombre d’échecs avant le premier succès (valeurs ), l’espérance devient et la variance ne change pas.
- Poisson : nombre d’événements rares survenant au hasard, en moyenne fois (la loi de Poisson). Elle approche la binomiale quand est grand. Pour : , et .
- Uniforme sur : pour .
- Exponentielle : durée de vie sans vieillissement. pour , et elle aussi est sans mémoire : . Pour , et .
- Normale (la loi normale) : si suit , alors suit . On retient , , , et , .
Quelles sont les formules de statistiques descriptives ?
Pour une série de valeurs :
| Indicateur | Formule |
|---|---|
| Moyenne | |
| Moyenne avec effectifs | , où est l’effectif de la valeur et |
| Médiane | valeur du milieu de la série rangée dans l’ordre croissant ; si est pair, demi-somme des deux valeurs du milieu |
| Variance | |
| Écart type | |
| Variance d’échantillon | |
| Écart type d’échantillon | |
| Série transformée | et |
La médiane partage la série en deux : au moins la moitié des valeurs lui sont inférieures ou égales, et au moins la moitié supérieures ou égales. D’autres conventions existent pour une série de taille paire (Médiane (nouvel onglet), Wikipédia).
Faut-il diviser par n ou par n − 1 pour l’écart type ?
- Par quand la série est toute la population étudiée, ou quand on veut seulement la décrire : c’est .
- Par quand la série est un échantillon et qu’on veut estimer la variance de la population dont il est tiré : c’est . En moyenne, tombe juste (on dit qu’il est sans biais), alors que la division par sous-estime la variance d’un facteur (correction de Bessel (nouvel onglet)). L’écart type lui-même reste légèrement trop petit en moyenne.
Dans Excel, la fonction ECARTYPE.PEARSON divise par et ECARTYPE.STANDARD par ; sur les calculatrices, les deux résultats sont en général affichés côte à côte, sous des noms comme et selon les modèles. Pour de grandes séries, l’écart entre les deux devient négligeable.
Un exemple complet de statistiques
Notes d’un groupe de 8 élèves : 8, 12, 15, 11, 14, 9, 16, 13.
- Moyenne : .
- Médiane : la série rangée est 8, 9, 11, 12, 13, 14, 15, 16 ; est pair, donc la médiane vaut .
- Variance : , donc et .
- Si ces 8 élèves sont un échantillon d’une classe plus grande : et .
Deux variables : covariance et droite de régression
Pour une série double , la covariance vaut . La droite des moindres carrés a pour coefficients
et passe par le point moyen ; voir la régression linéaire.
Comment ces formules ont-elles été vérifiées ?
Chaque formule de cette page a été contrôlée par un programme de deux façons : par le calcul exact, sur des centaines d’univers finis et de lois tirés au hasard (règles de calcul, Bayes, indépendance, espérances et variances par sommes ou par intégration numérique), et par la simulation, en reproduisant les expériences des centaines de milliers de fois avec un mécanisme indépendant de la formule testée : compter les arrivées d’un processus aléatoire pour la loi de Poisson, attendre le premier succès pour la loi géométrique, tirer 200 000 échantillons pour l’écart type avec . Toutes les fréquences observées restent dans les marges attendues du hasard.
Pour aller plus loin
- Le théorème central limite explique pourquoi la loi normale apparaît dès qu’on additionne beaucoup de petits effets indépendants ; l’intégrale de Gauss donne la constante de sa densité.
- Les intégrales des lois à densité se calculent avec le tableau des dérivées et primitives.
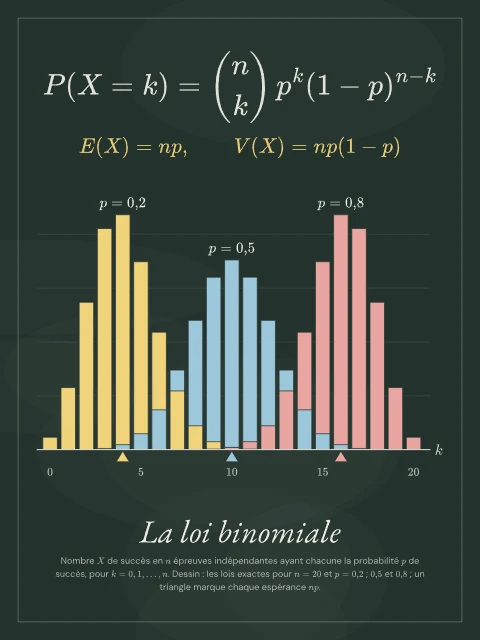
- La courbe en cloche, la formule de Bayes et la loi binomiale existent en affiche, en style Bauhaus, Papier, Nuit ou Tableau noir, parmi nos affiches mathématiques ; une idée pour un cadeau scientifique.
Références : la galerie des lois de probabilité (nouvel onglet) du manuel de statistique du NIST, et les articles Loi géométrique (nouvel onglet), Loi exponentielle (nouvel onglet) et Loi de Poisson (nouvel onglet) de Wikipédia.
Questions fréquentes
Quelle est la formule de P(A ∪ B) ?
: on retire l’intersection, comptée deux fois. Si et sont incompatibles, il reste .
Comment calculer P(A sachant B) ?
On divise la probabilité de l’intersection par celle de : , à condition que . Si l’on connaît plutôt , on utilise la formule de Bayes.
Quelle est l’espérance et la variance d’une loi binomiale ?
Pour de loi , et , donc . Pour 100 lancers d’une pièce équilibrée, l’espérance vaut 50 et l’écart type 5.
Quelle est la différence entre écart type et variance ?
L’écart type est la racine carrée de la variance. La variance s’exprime dans le carré de l’unité des données, l’écart type dans la même unité, ce qui le rend plus facile à interpréter.
Pourquoi divise-t-on par n − 1 pour un échantillon ?
Parce que les écarts sont mesurés à la moyenne de l’échantillon, qui est le point le plus proche des données : la somme des carrés des écarts à ne dépasse jamais celle des écarts à la vraie moyenne, et diviser par sous-estime la variance en moyenne. Diviser par corrige exactement ce biais pour la variance.
Comment calculer la médiane d’une série ?
On range les valeurs dans l’ordre croissant et on prend celle du milieu ; si le nombre de valeurs est pair, on fait la moyenne des deux valeurs centrales. Pour 8, 9, 11, 12, 13, 14, 15, 16, la médiane vaut 12,5.